AI算力的军备竞赛打到现在,战场正在从芯片本身悄悄转移到芯片脚下的那块板子上。据首尔经济日报报道,英伟达正在评估玻璃基板方案,并与德国设备厂商SCHMID等企业展开合作,更关键的是,它向韩国、日本及中国台湾地区的基板厂商下达了明确时限,两年内完成玻璃基板开发,最快2028年前落地。一家市值数万亿美元的巨头,为什么对一块基板如此急切,答案藏在AI芯片越来越撑不住的封装底盘里。
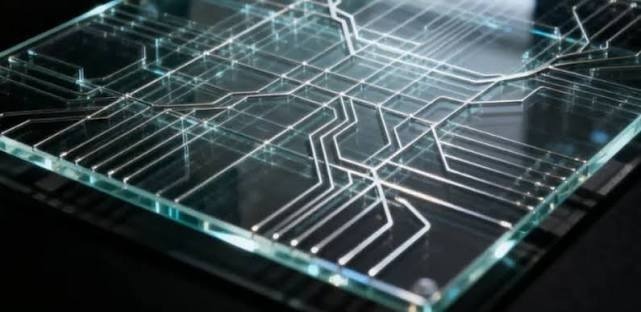
先把玻璃基板是什么说清楚。芯片并不是直接焊在电路板上的,它和主板之间隔着一层基板,负责信号的分线转接。目前主流用的是有机基板,便宜成熟,但面对动辄千亿级晶体管、功耗上千瓦的AI芯片,有机基板的短板暴露无遗,耐热不足、高温下翘曲变形、高速信号损耗严重,而且尺寸越大变形越厉害,想在单一封装里塞进更多HBM根本做不到。玻璃基板恰好补齐了所有这些短板,平整度和刚性更优,热膨胀系数极低,高温下几乎不变形,介电性能好、信号损耗低,行业测试数据显示,换上玻璃基板后芯片运行速度可提升约40%,功耗降低近一半,还能在更大尺寸下保持低翘曲,让单封装集成更多芯片和HBM成为现实。
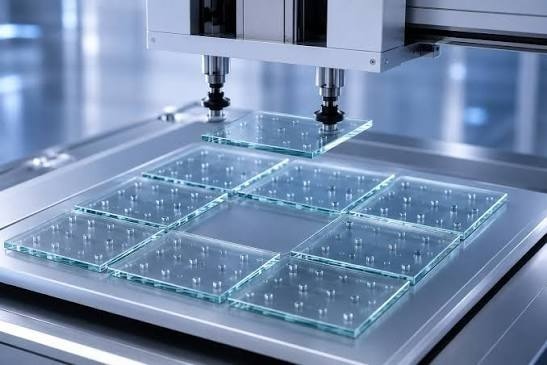
英伟达的布局是一套组合拳。设备端,联合SCHMID攻关玻璃基板设备,SCHMID首席战略官Roland Rettenmeier坦言,玻璃通孔TGV的金属化环节仍存在技术难点,客户认证尚未完成,这是量产良率的核心卡点。材料端,今年5月英伟达与玻璃基板巨头康宁达成多年期战略合作,投资最高27亿美元并获配认股权证,康宁将在美国新建三座先进制造厂,把本土光学连接产能扩大十倍,专项服务超大规模AI数据中心,表面是光互连,实则是提前锁定玻璃基板上游材料产能。封装端,英伟达持续与台积电联合定义CoPoS玻璃面板封装,目标2028到2029年量产,还由CEO黄仁勋亲自出面,与SK集团会长崔泰源会面探讨玻璃基板合作,打通韩系供应链。
玻璃基板的诱惑有多大,看一组数字就知道。英伟达下一代Rubin Ultra的封装面积预计达到7470平方毫米,如果继续用300毫米圆形晶圆做硅中介层,边角浪费严重,换成510乘515毫米的矩形玻璃面板,利用率可以超过75%,成本大幅下降。而且玻璃基板有望部分甚至完全取代硅中介层,让GPU和HBM贴得更近,封装更薄、带宽更大,这不是渐进改良,而是封装范式的切换。市场也在快速膨胀,Omdia预测2026年全球玻璃基板相关市场规模约186亿美元,到2030年将突破320亿美元。
当然,愿景丰满,现实骨感。TGV金属化这道坎还没迈过去,要在玻璃上打出数万个微米级的孔,再往孔里填充导电金属,玻璃和金属热膨胀系数的天然差异会在高温回流焊中产生微裂纹,良率就是卡在这里。行业普遍把2027到2028年视为商业化关键窗口,但认证周期、良率爬坡任何一个环节拖后腿,时间表都可能延后。从英特尔2013年就开始预研、2023年发布路线图,到英伟达如今亲自下场催进度,玻璃基板的竞争本质是AI算力从芯片层打到了封装层,谁先跑通,谁就卡住下一代AI芯片的命门。
大牛证券提示:文章来自网络,不代表本站观点。